Dans un paysage bancaire en constante évolution, l’offre Sobrio de la Société Générale se positionne comme une solution bancaire moderne et modulable. Cette formule combine l’approche digitale des banques en ligne avec l’expertise et le réseau d’une banque traditionnelle. Mais cette offre convient-elle réellement à tous les profils de clients ? Entre services inclus, tarification avantageuse pour certains segments et fonctionnalités innovantes, Sobrio mérite une analyse détaillée pour identifier les profils bancaires qui pourront en tirer le meilleur parti.
- Sobrio propose une offre modulaire complète : compte courant, carte bancaire au choix, assurances et conseiller dédié inclus
- Tarification attractive avec 50% de réduction pour les 18-24 ans (3,50€/mois au lieu de 7,75€/mois)
- Fonctionnalités digitales avancées : application mobile performante, paiement mobile, agrégateur de comptes et gestion budgétaire
- Positionnement équilibré entre banques en ligne gratuites et banques traditionnelles avec services premium inclus
- Profils particulièrement adaptés : jeunes actifs, professionnels indépendants et salariés recherchant la simplicité
L’offre Sobrio Société Générale : fonctionnalités et tarification
L’offre Sobrio se structure autour d’une approche tout-en-un conçue pour simplifier la gestion bancaire quotidienne. Au cœur de cette formule : un compte courant associé à une carte bancaire au choix, une assurance des moyens de paiement et un accès à un conseiller dédié. Cette structure permet aux clients de bénéficier d’un package complet sans avoir à souscrire à de multiples options séparément.
Tarification Sobrio : La cotisation mensuelle s’élève à 7,75€/mois pour l’offre de base. Les 18-24 ans bénéficient d’une réduction de 50%, ramenant le tarif à 3,50€/mois, quelle que soit la carte choisie. Cette politique tarifaire rend l’offre particulièrement compétitive pour les jeunes clients.
Choix de carte bancaire et services associés
Sobrio propose trois niveaux de cartes bancaires selon les besoins et le profil du client. La CB Visa Evolution constitue l’option d’entrée de gamme, adaptée aux besoins basiques. La CB Visa Classic offre des plafonds de paiement et de retrait standard suffisants pour la majorité des usages quotidiens. Enfin, la CB Visa Premier s’adresse aux profils ayant des besoins plus importants en termes de plafonds et de garanties étendues.
Les critères d’attribution de la Visa Premier incluent généralement un niveau de revenus minimum et une stabilité professionnelle. Toutefois, la Société Générale a assoupli ces conditions pour les jeunes clients de 18 à 24 ans, leur permettant d’accéder plus facilement à cette carte haut de gamme et à ses garanties renforcées.
Toutes les cartes Sobrio sont compatibles avec les solutions de paiement mobile comme Apple Pay et Samsung Pay, permettant de régler ses achats directement depuis son smartphone. Cette intégration répond à une demande croissante de simplicité et de rapidité dans les transactions quotidiennes.
Fonctionnalités digitales et gestion du compte
L’application mobile SG constitue le pilier de l’expérience Sobrio. Elle permet une gestion complète et intuitive du compte bancaire : consultation des soldes et opérations en temps réel, réalisation de virements, modification des plafonds de carte, commande de chéquier, et même souscription à de nouveaux produits ou services.
L’un des atouts majeurs de l’application est son agrégateur de comptes. Cette fonction permet de visualiser l’ensemble de ses comptes bancaires, même ceux détenus dans d’autres établissements, offrant ainsi une vue globale de sa situation financière. Cette fonctionnalité est particulièrement pertinente pour les profils multi-bancarisés ou les indépendants gérant plusieurs comptes.
L’application intègre également des outils de gestion budgétaire avancés avec la fonctionnalité Mon Compte en Bref. La catégorisation automatique des dépenses, couplée à des graphiques de suivi budgétaire et des notifications personnalisables, aide les utilisateurs à mieux comprendre et maîtriser leurs finances. Ces outils s’avèrent particulièrement utiles pour les jeunes actifs, les étudiants ou les familles cherchant à optimiser leur budget.
Assurances et garanties incluses
Sobrio inclut par défaut Mon Assurance au Quotidien, qui couvre le titulaire en cas d’utilisation frauduleuse de sa carte bancaire, ainsi qu’en cas de vol ou perte de ses clés et papiers d’identité. Cette assurance, souvent proposée en option dans d’autres offres bancaires, représente un réel avantage pour tous les profils de clients.
Pour les détenteurs de la carte Visa Premier, les garanties sont considérablement étendues. Elles incluent notamment une assurance voyage complète couvrant les annulations, les retards de transport et la perte de bagages, ainsi qu’une assistance médicale à l’étranger. S’ajoutent une garantie achats protégeant les biens achetés avec la carte contre le vol ou les dommages accidentels, et une extension de garantie constructeur sur certains produits.
Ces garanties renforcées font de la Visa Premier un choix pertinent pour les clients voyageant fréquemment ou effectuant régulièrement des achats importants. Pour les clients souhaitant découvrir l’ensemble des options de personnalisation disponibles et bénéficier des avantages Sobrio, le site officiel de la Société Générale détaille les différentes formules et services complémentaires comme le Crypto Dynamique, les cartes Collection ou encore l’option de retraits aux distributeurs automatiques illimités.
Profils bancaires adaptés à Sobrio
L’offre Sobrio a été conçue pour répondre aux besoins d’une large gamme de profils bancaires. Certains segments de clientèle tirent toutefois un bénéfice particulier de cette formule grâce à des avantages spécifiques alignés sur leurs usages et attentes.
Jeunes actifs et étudiants : avantages spécifiques
Pour les jeunes actifs et les étudiants, Sobrio présente plusieurs avantages décisifs. La réduction tarifaire de 50% sur la cotisation mensuelle pour les 18-24 ans rend l’offre financièrement très accessible. Cette réduction s’applique quelle que soit la carte choisie, y compris la Visa Premier, permettant aux jeunes d’accéder à des services premium à un tarif de 3,50€ par mois seulement.
L’aspect digital de Sobrio correspond parfaitement aux habitudes de cette génération connectée. La gestion du compte via l’application mobile, les fonctionnalités de paiement sans contact et l’intégration avec les solutions de paiement mobile répondent aux attentes d’instantanéité et de simplicité des jeunes utilisateurs.
De plus, les outils de gestion budgétaire intégrés à l’application peuvent s’avérer particulièrement utiles pour les étudiants ou jeunes actifs qui commencent à gérer leur propre budget de façon autonome. La catégorisation automatique des dépenses, les notifications personnalisables et la possibilité de définir des alertes facilitent le suivi des finances personnelles et l’apprentissage d’une gestion rigoureuse.
Professionnels indépendants et auto-entrepreneurs
Les professionnels indépendants et auto-entrepreneurs peuvent également trouver en Sobrio une solution adaptée à leurs besoins. La flexibilité de l’offre permet d’adapter les services bancaires aux spécificités de leur activité. La possibilité d’opter pour une carte à débit différé peut notamment faciliter la gestion de trésorerie pour ces profils.
L’accès à un conseiller dédié, inclus dans l’offre Sobrio, constitue un atout non négligeable pour les indépendants qui peuvent avoir besoin d’un accompagnement personnalisé dans la gestion de leurs finances professionnelles et personnelles. Ce service permet de bénéficier de conseils adaptés à leur situation particulière, notamment pour anticiper les investissements ou optimiser leur épargne.
De plus, les options d’assurance proposées en complément de l’offre de base peuvent s’avérer précieuses pour sécuriser l’activité professionnelle. La possibilité de personnaliser son offre avec des options supplémentaires et de souscrire à ces services additionnels directement via l’application bancaire simplifie considérablement les démarches administratives des entrepreneurs.
Salariés en quête de simplicité bancaire
Pour les salariés recherchant une solution bancaire simple et efficace, Sobrio offre un package complet qui répond à la plupart des besoins courants. La formule tout-en-un évite la multiplication des frais et simplifie la gestion quotidienne des finances personnelles sans nécessiter de multiples souscriptions.
L’approche sans surprise de la tarification, avec une cotisation mensuelle unique de 7,75€ incluant la plupart des services essentiels (carte, assurance des moyens de paiement, conseiller dédié), permet une meilleure maîtrise du budget. Cette transparence est particulièrement appréciée par les profils qui souhaitent éviter les frais cachés ou les coûts additionnels imprévus.
La possibilité de personnaliser l’offre en ajoutant ou retirant des options permet aux salariés d’adapter leurs services bancaires à l’évolution de leurs besoins. Par exemple, l’ajout d’une option internationale peut être pertinent pour ceux qui voyagent régulièrement pour le travail, tandis que les fonctionnalités de gestion budgétaire intégrées aident à suivre les dépenses du foyer.
Comparaison de Sobrio avec les offres concurrentes
Pour évaluer pleinement la pertinence de l’offre Sobrio, il est essentiel de la comparer aux solutions proposées par d’autres acteurs majeurs du marché bancaire français. Cette analyse permet de mettre en lumière le positionnement spécifique de Sobrio et d’identifier les profils pour lesquels elle représente le meilleur choix.
Sobrio vs. Hello Bank! One
Hello Bank!, filiale en ligne de BNP Paribas, propose avec son offre One une alternative entièrement gratuite, sans condition de revenus. Cette gratuité peut sembler plus attractive à première vue, mais la comparaison des services inclus révèle des différences significatives.
Sobrio se démarque par l’inclusion d’un conseiller dédié et d’une assurance des moyens de paiement dans son offre de base. Hello Bank! One, bien que gratuite, ne propose pas ces services en standard, qui doivent être souscrits séparément si nécessaire. De plus, l’accès à une carte haut de gamme comme la Visa Premier est plus aisé avec Sobrio, notamment pour les jeunes clients bénéficiant du tarif réduit à 3,50€/mois.
En termes de fonctionnalités digitales, les deux offres sont comparables, proposant des applications mobiles performantes et des outils de gestion budgétaire avancés. Cependant, Sobrio bénéficie de l’expertise et du réseau d’agences physiques de la Société Générale, ce qui peut rassurer certains clients en quête d’un accompagnement plus traditionnel ou ayant besoin de réaliser certaines opérations en agence.
Sobrio vs. Boursorama Ultim
Boursorama Banque, leader de la banque en ligne en France, propose avec son offre Ultim une alternative entièrement gratuite. L’offre Ultim mise sur la gratuité totale, y compris pour les paiements et retraits à l’étranger, ce qui peut séduire particulièrement une clientèle internationale ou voyageant fréquemment.
Cependant, Sobrio se distingue par son approche plus personnalisée, notamment grâce à l’accès inclus à un conseiller dédié joignable par téléphone, email ou en agence. Cette dimension humaine peut être un atout décisif pour les clients qui apprécient un accompagnement personnalisé dans la gestion de leurs finances, particulièrement lors de projets importants comme l’achat immobilier ou l’investissement.
En termes de produits d’épargne et d’investissement, Boursorama Ultim offre une gamme étendue et des conditions souvent avantageuses. Néanmoins, Sobrio bénéficie de l’expertise historique de la Société Générale en matière de gestion de patrimoine et de conseil financier, ce qui peut être un argument de poids pour les profils plus aisés ou en quête de conseils pointus sur des montages patrimoniaux complexes.
Sobrio vs. BNP Paribas Esprit Libre
L’offre Esprit Libre de BNP Paribas est sans doute la plus proche de Sobrio en termes de positionnement et de structure tarifaire. Les deux offres proposent un package de services incluant un compte, une carte bancaire et diverses assurances, avec une cotisation mensuelle variable selon les options choisies.
Sobrio se démarque par une approche plus modulaire, permettant une personnalisation plus fine de l’offre selon les besoins réels du client. De plus, la réduction tarifaire pour les jeunes est particulièrement avantageuse chez Société Générale (50% de réduction pour les 18-24 ans), rendant Sobrio plus compétitive sur ce segment par rapport à Esprit Libre.
En termes de réseau d’agences et de présence physique, BNP Paribas conserve un léger avantage grâce à son maillage territorial encore plus dense. Cependant, Sobrio compense par une meilleure intégration des technologies digitales et une application mobile généralement considérée comme plus performante et intuitive, avec des fonctionnalités comme l’agrégateur de comptes ou Mon Compte en Bref.
| Critère | Sobrio | Hello Bank! One | Boursorama Ultim | BNP Esprit Libre |
|---|---|---|---|---|
| Tarif mensuel | 7,75€ (3,50€ pour 18-24 ans) | Gratuit | Gratuit | Variable |
| Conseiller dédié | ✓ Inclus | ✗ Non inclus | ✗ Non inclus | ✓ Inclus |
| Assurance moyens paiement | ✓ Incluse | ✗ Option payante | ✗ Option payante | ✓ Incluse |
| Réseau d’agences | ✓ Étendu | ✓ Partenaire BNP | ✗ Limité | ✓ Très étendu |
| Application mobile | Performante | Performante | Très performante | Performante |
L’analyse de la rédaction : La comparaison avec les offres concurrentes révèle que Sobrio se positionne comme une solution équilibrée, alliant la solidité d’une banque traditionnelle à l’innovation d’une banque en ligne. Elle représente un choix pertinent pour les profils recherchant un accompagnement personnalisé tout en bénéficiant d’une tarification compétitive, particulièrement pour les jeunes clients.
Limites et contraintes de l’offre Sobrio
Bien que l’offre Sobrio présente de nombreux avantages, il est important d’examiner objectivement ses limites et contraintes potentielles pour déterminer si elle convient réellement à tous les profils bancaires.
Conditions tarifaires et frais supplémentaires potentiels
Malgré une tarification globalement transparente avec une cotisation mensuelle fixe, certains aspects de l’offre Sobrio peuvent engendrer des frais supplémentaires. Bien que les retraits aux distributeurs Société Générale soient gratuits et illimités dans le cadre de l’offre de base, des frais peuvent s’appliquer pour les retraits effectués dans d’autres réseaux bancaires, en particulier à l’étranger. Ces frais, s’ils ne sont pas anticipés, peuvent rapidement s’accumuler pour les voyageurs fréquents.
De plus, certains services qui pourraient sembler inclus dans l’offre de base sont en réalité des options payantes distinctes. C’est le cas notamment de l’option internationale ou de l’option de retraits aux distributeurs automatiques illimités hors réseau Société Générale, qui peuvent représenter un coût non négligeable pour les clients ayant besoin de réaliser régulièrement des opérations à l’étranger ou dans d’autres réseaux bancaires.
Attention : Les frais liés aux incidents bancaires (découverts non autorisés, rejets de prélèvement, commissions d’intervention) restent relativement élevés chez Sobrio, conformément aux pratiques des banques traditionnelles. Ces frais peuvent pénaliser les clients ayant une gestion financière moins rigoureuse ou des revenus irréguliers.
Restrictions géographiques et d’accessibilité
Bien que Sobrio soit une offre principalement digitale, elle s’appuie toujours sur le réseau d’agences physiques de la Société Générale. Cela peut représenter une contrainte pour les clients résidant dans des zones où la présence de la banque est limitée ou absente. Certaines opérations, comme le dépôt d’espèces, la signature de certains contrats importants ou la récupération de moyens de paiement, nécessitent encore un passage en agence.
De plus, l’accès à l’offre Sobrio peut être restreint pour certains profils. Les personnes fichées à la Banque de France (FICP) ou ayant un historique bancaire défavorable pourraient se voir refuser l’ouverture d’un compte Sobrio. Cette restriction peut limiter l’accessibilité de l’offre pour les profils bancaires les plus fragiles, qui se tourneront alors vers des solutions alternatives comme les néobanques ou les comptes bancaires de base.
Enfin, bien que l’application mobile soit performante et intuitive, certains utilisateurs, notamment les personnes âgées ou moins à l’aise avec la technologie numérique, pourraient trouver difficile de gérer leur compte principalement via des canaux digitaux. L’offre Sobrio pourrait donc ne pas convenir à tous les profils en termes d’accessibilité numérique et d’usage technologique.
Évolutivité de l’offre selon les besoins changeants
L’offre Sobrio se veut modulable et personnalisable, mais cette flexibilité connaît certaines limites. Certains clients pourraient constater que l’évolution de l’offre ne suit pas suffisamment rapidement leurs besoins changeants. Le passage à une carte plus premium, l’augmentation des plafonds de paiement et de retrait, ou l’accès à certains services spécifiques peuvent nécessiter des démarches administratives et une réévaluation de la situation financière du client.
Pour les clients dont les besoins deviennent plus complexes au fil du temps (investissements diversifiés, gestion de patrimoine avancée, besoins professionnels spécifiques nécessitant des services bancaires entreprise), l’offre Sobrio pourrait se révéler insuffisante. Ces clients pourraient alors être contraints de migrer vers d’autres offres plus complètes de la Société Générale ou même de changer d’établissement bancaire pour trouver une solution plus adaptée à leur nouvelle situation patrimoniale ou professionnelle.
Enfin, la relative dépendance à l’écosystème Société Générale pour certains services complémentaires (assurances, crédits, produits d’épargne) peut limiter la capacité des clients à optimiser leurs choix financiers en comparant systématiquement avec d’autres acteurs du marché. Cette restriction pourrait être perçue comme un frein par les clients les plus avertis ou ceux recherchant la meilleure offre pour chaque produit financier spécifique.
Souscription et gestion du compte Sobrio
L’ouverture et la gestion d’un compte Sobrio sont conçues pour être simples et rapides, reflétant pleinement l’orientation digitale de l’offre. Le processus se veut accessible et transparent, permettant aux nouveaux clients de devenir opérationnels en quelques jours seulement.
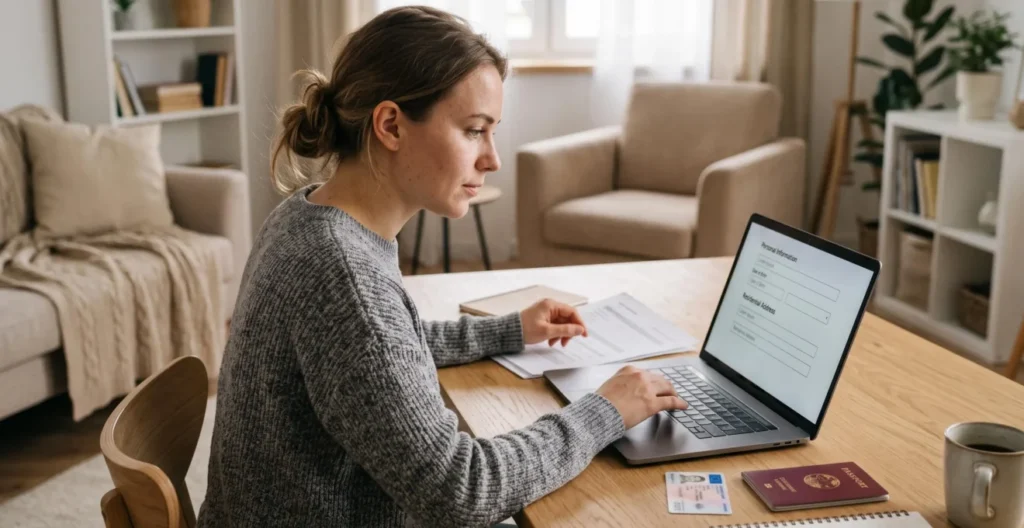
Le processus d’ouverture de compte Sobrio peut se faire entièrement en ligne, ce qui représente un avantage significatif en termes de commodité et de rapidité. Les étapes sont structurées comme suit :
- Remplir un formulaire en ligne avec ses informations personnelles (identité, coordonnées, situation professionnelle)
- Choisir le type de carte bancaire souhaité (Visa Evolution, Classic ou Premier)
- Télécharger les justificatifs nécessaires (pièce d’identité valide, justificatif de domicile récent)
- Signer électroniquement les documents contractuels via un processus sécurisé
- Effectuer un premier versement (facultatif mais souvent recommandé pour activer rapidement le compte)
Une fois ces étapes complétées, le dossier est examiné par les services de la Société Générale. Si tous les documents sont en ordre et que la situation du client est conforme aux critères d’acceptation, le compte est généralement ouvert dans un délai de quelques jours ouvrés. Les identifiants pour accéder à l’espace client en ligne sont alors envoyés par email sécurisé, suivis de la carte bancaire par courrier postal séparé pour des raisons de sécurité.
La gestion quotidienne du compte Sobrio s’effectue principalement via l’application mobile ou l’espace client en ligne accessible depuis un ordinateur. Ces interfaces permettent de réaliser la plupart des opérations courantes de manière autonome : consultation des soldes et de l’historique des transactions, réalisation de virements ponctuels ou permanents, modification des plafonds de carte, commande de chéquier, opposition sur carte en cas de perte ou vol, ou encore gestion des bénéficiaires de virements.
L’application offre également des fonctionnalités avancées qui facilitent la gestion financière au quotidien. La fonctionnalité Mon Compte en Bref permet de catégoriser automatiquement les dépenses et de visualiser ses habitudes de consommation. Il est également possible de bloquer temporairement sa carte en cas de doute, puis de la débloquer instantanément via l’application, sans avoir besoin de contacter un conseiller.
Pour les opérations plus complexes ou nécessitant un conseil personnalisé (souscription d’un crédit, ouverture d’un produit d’épargne, questions sur la fiscalité), les clients Sobrio ont accès à un conseiller dédié. Celui-ci peut être contacté par téléphone pendant les horaires d’ouverture, par email sécurisé via l’espace client, ou en prenant rendez-vous dans une agence Société Générale proche. Cette dimension humaine, rare dans les offres purement digitales, constitue un atout significatif pour les profils appréciant un accompagnement personnalisé.
Au final, l’offre Sobrio de la Société Générale se positionne comme une solution bancaire polyvalente, capable de répondre aux besoins d’une large gamme de profils clients. Sa force réside dans sa capacité à combiner les avantages d’une banque en ligne (gestion digitale performante, tarifs compétitifs notamment pour les jeunes) avec ceux d’une banque traditionnelle (réseau d’agences physiques, conseiller dédié, expertise patrimoniale). Les jeunes actifs, les professionnels indépendants et les salariés recherchant une gestion bancaire simplifiée trouveront probablement en Sobrio une solution adaptée à leurs besoins et à leur mode de vie.
Cependant, certaines limitations doivent être prises en compte : frais potentiels sur certaines opérations spécifiques, nécessité d’une certaine aisance avec les outils numériques, et évolutivité limitée pour les profils nécessitant des services très spécifiques ou une gestion patrimoniale particulièrement complexe. Le choix de Sobrio dépendra donc de la capacité du client à tirer pleinement parti de ses fonctionnalités digitales tout en appréciant la possibilité d’un accompagnement humain lorsque nécessaire, dans un paysage bancaire où cette double approche représente une réelle valeur ajoutée.